Why hard carbon matters
How sodium storage, material structure, capacity, initial efficiency and cost connect.
加载中...
Materials, capacity and industry opportunities across three precursor routes.
A focused industry study for materials R&D, procurement teams and industry researchers.
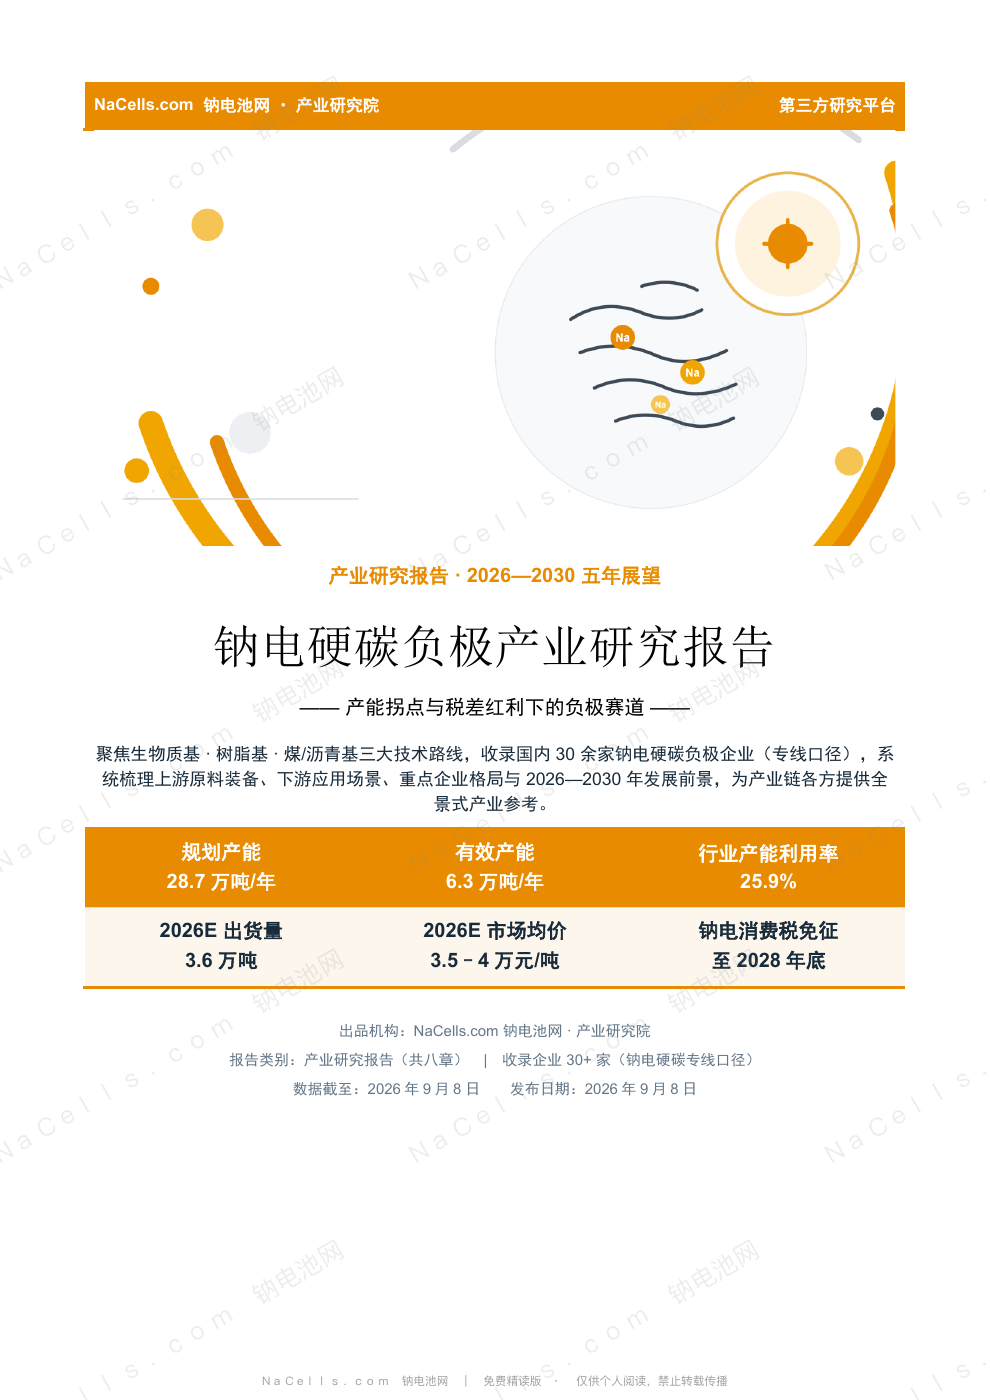
research chaptersTechnology, industry and companies
precursor routesBiomass, resin, coal and pitch
online readingChapters 1 and 2 in Chinese
How sodium storage, material structure, capacity, initial efficiency and cost connect.
Read capacity announcements alongside project stages and customer qualification.
Compare feedstocks, manufacturing requirements and downstream applications.
The original Chinese text is reproduced from the free edition dated 8 September 2026. Forecasts, estimates and company disclosures retain their stated scope.
硬碳是难石墨化碳的统称,属于非晶碳材料:内部有大量无序孔洞和扭曲的石墨微晶层,即使经过约 2800℃高温处理也难以转变为石墨。在钠离子电池体系中,硬碳凭借丰富的闭孔与微孔结构容纳钠离子嵌入脱出,具备较高的可逆容量(主流产品 280–350 mAh/g,头部样品超 400 mAh/g)与合适的低电压平台,是现阶段产业化钠电池的主流负极选择。全球硬碳负极市场中,钠离子电池应用占比已达 64.9%。
硬碳、软碳与石墨构成碳材料石墨化难易的连续谱系,分野在于高温(约 2800℃)处理后能否转变为规整石墨:石墨与软碳(易石墨化碳,如石油焦、针状焦、中间相碳微球)可石墨化,硬碳则因前驱体热解时形成交联骨架、碳层被共价键“锁定”而难以重排,属难石墨化碳。这一结构特征带来两个直接后果:其一,层间距大于石墨(硬碳 d002 约 0.37–0.40 纳米,石墨为 0.335 纳米);其二,内部保留大量纳米孔洞与无序区——恰好为离子半径较大的钠离子(0.102 纳米,远大于锂离子的 0.076 纳米)提供可逆存储空间。而石墨层间距过小、难以有效嵌钠,这正是钠电池负极必须采用无定形碳而非石墨的根本原因。
术语上,“硬碳”与“硬炭”同义,炭素行业的规范用字为“炭”(《硬炭》国家标准即采用“炭”字,本报告循行业习惯混用)。硬碳还需与两类近邻材料区分:活性炭同样由生物质等前驱体碳化活化制得,但以高比表面积(常达 1000 m²/g 以上)与表面吸附为主,容量虽高却首效极低、电压曲线全程倾斜而无平台,不适配电池负极;炭黑为气相生成的纳米级球形碳,仅用作导电剂。硬碳的辨识特征在于——低比表面积(量产产品通常低于 20 m²/g)、以闭孔与层间为储钠主体、具备可辨的低电位平台区。
钠离子电池充电时,钠离子从正极脱出,经电解液穿过隔膜嵌入负极硬碳的储钠位点;放电时反向脱出。硬碳的储钠机制学界普遍接受“插层—填孔”两段式模型:低电压平台区对应钠离子在石墨微晶层间的插层,高电压斜坡区对应钠离子在孔洞、缺陷位点的吸附填充。这一机制决定了硬碳的容量与首效高度依赖微观结构调控——碳化温度、保温时间、保护气氛的微小波动都会显著改变孔洞分布与层间距,进而影响批次性能。
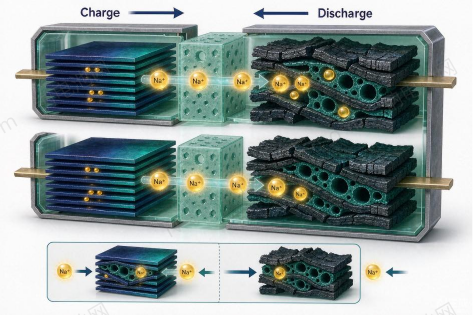
硬碳储钠机制的学术认知经历了从单一到复合的演进。早期“插层模型”认为钠离子仅嵌入类石墨微晶层间,但该模型无法解释远超石墨理论值的高容量;随后“吸附—插层模型”提出——斜坡区容量来自表面与缺陷位点的吸附、平台区容量来自层间插层;当前主流为“吸附—插层—孔填充”复合模型:低电位平台由微晶层间插层与纳米闭孔填充共同贡献,高电位斜坡则由表面官能团与边缘缺陷的吸附主导。原位 XRD、原位拉曼与小角 X 射线散射等表征共同证实,闭孔内的孔填充是平台区额外容量的主要来源。
从充放电曲线看,硬碳呈“斜坡+平台”两段特征:斜坡区(约 1.0–0.1V)对应吸附过程,平台区(0.1V 以下)对应插层与孔填充。平台容量占比是衡量硬碳品质的关键——优质产品的平台容量可占总可逆容量的六成以上;占比越高,放电平均电压越低,全电池的能量密度越高。反之,斜坡区容量虽计入总容量,却抬高平均工作电压、稀释能量密度,因此“提高平台容量、压缩斜坡容量”是高端硬碳的核心技术方向。
决定上述行为的关键结构参数有四类:层间距 d002(越大越利于钠离子插层,硬碳通常为 0.37–0.40 纳米)、微晶尺寸 La/Lc(反映石墨化有序度)、比表面积 BET(过高会加剧电解液副反应)以及闭孔体积(近似正比于平台容量)。其中“闭孔”(closed pore,孔道与外界不连通、电解液无法进入)是钠离子可逆存储的核心空间,区别于与表面连通的“开孔”(open pore)——后者利于电解液浸润与离子快速传输,却也提供不可逆副反应位点,普遍与低首效相伴。硬碳结构调控的本质,就是在保留足量闭孔的同时抑制开孔与表面活性缺陷。
首次库仑效率的损失主要来自三处:一是电解液在负极表面还原分解、构筑固体电解质界面膜(SEI)所消耗的不可逆钠;二是钠离子被表面官能团、边缘缺陷等深势阱位点不可逆捕获;三是被过深嵌入或滞留于闭孔深处、无法脱出的“死钠”(dead sodium)。其中 SEI 形成近似一次性消耗,而缺陷捕获与死钠则与材料的无序度、闭孔入口尺寸直接相关。由此,提升首效的路径集中于三条:表面钝化以减少活性缺陷、调控闭孔入口尺寸以阻止溶剂共嵌并便于钠脱出、以及通过电解液体系适配生成薄而稳定的 SEI(相关工程实践详见 6.2)。
按前驱体原料划分,硬碳制备路线主要分为生物质基、树脂基、煤/沥青基三大方向。2025 年国内前驱体使用比例中,生物质基占 54.3%(椰壳炭 31.6%、竹基炭 15.2%、秸秆基 7.5%),煤基路线快速升至 28.9%,树脂基约 16.8%。
| 对比维度 | 生物质基 | 树脂基 | 煤 / 沥青基 |
|---|---|---|---|
| 典型原料 | 椰壳、竹材、秸秆、稻壳 | 酚醛树脂、环氧树脂 | 动力煤、煤沥青、石油沥青、无烟煤 |
| 比容量(mAh/g) | 280–320 | 320–350 | 260–310 |
| 首次库仑效率 | 70%–78% | 85%–93% | 75%–92% |
| 碳收率 | 20%–40% | 40%–60% | 50%–60% |
| 原料成本 | 低 | 极高 | 最低 |
| 批次一致性 | 较差(受产地季节影响) | 最好 | 较好 |
| 代表企业 | 佰思格、圣泉集团、贝特瑞、元力股份 | 中科星城、杉杉股份、圣泉集团 | 汉行科技、中煤华利、华阳股份、国科炭美 |
三条路线的差异贯穿“前驱体—工艺—结构”全链条。生物质基以椰壳、竹材、秸秆等天然高分子为原料,木质素与纤维素在热解中形成天然交联骨架与丰富孔道,工艺含酸洗除灰、预碳化与 1200–1600℃碳化;结构上开孔较多、灰分受原料影响大,但成本低、资源可再生,是量产主力。树脂基以酚醛树脂等合成高分子为前驱体,分子结构可设计、纯度高、批次一致性最好,碳化后闭孔规整、首效领先,代价是原料昂贵。煤/沥青基以无烟煤、煤沥青、石油沥青为原料,碳收率高(50%–60%)、原料成本最低,但杂质与硫含量高、易石墨化,须以预氧化交联与深度提纯抑制有序化、锁定层间距。
从“性能—成本—场景”三维看,三条路线形成清晰分工:树脂基定位高端(车规快充、3C、出口),以一致性与高首效换取溢价;生物质基覆盖中端主流(储能、两轮车),以性价比取胜;煤/沥青基瞄准大储与低成本场景,其成败取决于能否把成本压到 2 万元/吨以下并解决批次稳定性。三者并非替代关系,而是随下游场景的差异化需求长期并存——高端要性能、中端要平衡、低端要成本,这一格局决定了三条路线各有其不可替代的生存空间。
| 环节 | 构成 | 代表企业 / 产品 |
|---|---|---|
| 上游:前驱体与原料 | 椰壳 / 竹材 / 秸秆等生物质、酚醛树脂、无烟煤 / 煤沥青 / 石油沥青;碳化窑炉、连续碳化设备、粉碎筛分装备 | 圣泉集团(大庆前驱体)、元力股份(活性炭工艺)、各地窑炉装备商 |
| 中游:硬碳负极制造 | 预处理 → 预碳化 → 高温碳化(1200–1600℃) → 改性提纯 → 筛分 | 佰思格、贝特瑞、杉杉股份、圣泉集团、华阳股份、汉行科技、国科炭美等 30 余家 |
| 下游:电芯与系统集成 | 钠离子电芯(层状氧化物 / 聚阴离子 / 普鲁士蓝正极配套) → Pack → 储能、两轮车、乘用车、启停电源 | 宁德时代、比亚迪、中科海钠、华钠芯能、传艺科技、维科技术、海四达等 |
硬碳位于钠电产业链上游材料环节,占钠电芯材料成本约 16%–18%,仅次于正极(约 43%)与电解液(约 12%),是第三大成本项。产业链一体化成为趋势:电芯厂向上绑定硬碳企业甚至参股自建产线,锁定供给、联合优化材料匹配性——传艺科技、汉行科技、中科海钠等均走“硬碳+正极+电芯”一体化路线。
从上游到下游,硬碳产业链可分为三环:上游为前驱体(生物质收储、树脂单体、煤/沥青)与核心装备(碳化窑炉、提纯设备);中游为硬碳材料制备,涵盖前驱体预处理、碳化、改性、提纯与筛分,是技术与价值最集中的环节;下游为钠电芯制造与终端应用(储能、两轮车、乘用车、启停电源)。价值分配上,硬碳占钠电芯材料成本约 16%–18%,位列正极与电解液之后;而在硬碳自身成本中,前驱体与碳化能耗合计占大头,因此“前驱体自供+连续化碳化”成为头部企业构筑成本优势的共同选择(详见第四章)。
产业链的瓶颈与价值传导同样需要厘清:真正制约供给的不是规划产能,而是“有效产能”——受窑炉调试、批次合格率与客户认证周期(6–12 个月)约束,大量名义产能短期无法转化为合格交付;同时上游椰壳原料依赖东南亚进口、煤基原料受环保与杂质约束,原料端的稳定性直接决定成本与一致性上限。因此评估硬碳企业的产业链竞争力,须穿透“规划吨位”看有效产能、看原料自给率、看客户放行比例,三者共同决定其实际地位(口径提示见 2.3 与 7.10)。
据 SPIR(2026 年 7 月),2025 年全球钠电行业负极材料出货约 1.2 万吨,同比增长 140%;预计 2030 年达 141.9 万吨,其中硬碳负极占比超 85%。2026 年一季度全球钠电池负极出货 4680 吨,预计 2026 年全年出货 3.6 万吨,同比增长 200%。2025 年中国钠电池出货约 3.7–5.25 GWh(不同机构口径),2026 年预计突破 15 GWh(东吴证券,同比+127%),SPIR 全球口径预测达 29.2 GWh。
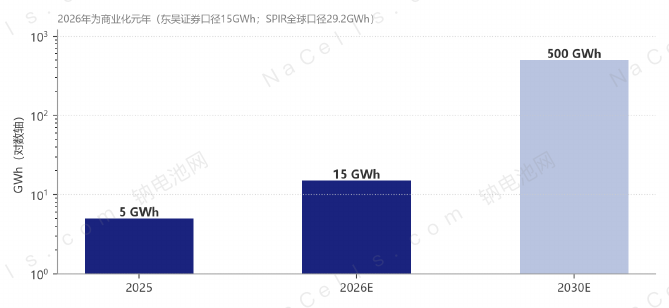
理解上述数据,口径差异是关键:“全球负极材料出货”(含各类负极)与“硬碳负极出货”并非同一概念——本节 SPIR 口径的 1.2 万吨指钠电行业负极材料、其中硬碳占比超 85%,而 2026 年一季度 4680 吨、全年 3.6 万吨则为全球钠电负极口径。增速方面,2025 年出货同比增长 140%、2026 年预计再增 200%,主要驱动力来自储能场景集中并网与两轮车钠电车型放量,而非单一细分场景。需注意:出货量对应电芯厂采购口径,与“产能”“产量”分属不同统计维度,不宜混用。
全球硬碳供给高度集中于中国。日本可乐丽是经典树脂基硬碳标杆(FS-200 产品比容量 315 mAh/g、首效 82.1%),长期占据高端市场,但扩产保守(产能约 1.2 万吨、聚焦高端)、价格高企(2026 年进口硬碳均价约 9.08 万元/吨);中国依托生物质资源、煤炭禀赋与锂电碳材料产业基础,已形成全球最大的硬碳产能与出货规模,国产中低端产品均价仅为进口的三分之一。
中国主导全球硬碳供给的根源有三:一是资源禀赋——生物质(椰壳、竹材、秸秆)与煤炭资源丰富,前驱体可得性全球最优;二是产业基础——锂电负极十余年积累的石墨化、碳化、改性工艺与装备体系可直接迁移;三是规模效应——万吨级产线摊薄固定成本,使国产中低端产品均价仅为进口的三分之一。进口方面,日本可乐丽仍在高端树脂基领域保有技术与品牌壁垒,其产品主要供应对一致性要求苛刻的车规与高端消费电子场景,短期内国产难以完全替代;但从产能与出货总量看,中国已形成压倒性规模优势。
国内已有超过 30 家企业布局钠电负极材料(绝大部分为硬碳):既包括贝特瑞、杉杉股份等锂电负极龙头跨界,也包括佰思格、国科炭美、容钠新能源、极电特能、富钠能源、果曼钠电等专业化新势力,还有华阳股份、陕煤泾久、中煤华利等煤炭系企业依托资源禀赋切入。详见第七章逐家分析与图表 17 全景表。
从进入路径看,国内布局者可分为三类:一是锂电负极龙头跨界(贝特瑞、杉杉股份),凭借既有客户关系与制造体系快速切入;二是专业新势力(佰思格、国科炭美、容钠新能源等),以硬碳为唯一主业、技术聚焦度最高;三是资源系企业与一体化玩家(华阳股份、陕煤泾久、中煤华利、汉行科技),以煤炭或前驱体资源自给构筑成本壁垒。三类玩家的竞争逻辑不同——跨界者拼规模与客户、新势力拼技术与迭代速度、资源系拼成本与原料保障,这决定了行业不会出现单一模式的赢家。
• 克容量突破 400 mAh/g:佰思格 2024 年研发出克容量≥400 mAh/g、首效≥92%的硬碳材料,NHC-4 产品首效 84.2%,优于日本可乐丽 FS-200 的 82.1%;
• 煤基路线产业化破冰:中煤华利 2025 年 6 月完成千吨级煤基硬碳工业示范线验收,成为国内首家实现煤基硬碳稳定量产的央企背景供应商;国科炭美千吨级线 2025 年 6 月量产出货;
• 高压实产品迭代:杉杉 SC-1200 压实密度达 1.49 g/cm³;华阳无烟煤基产品压实 1.25 g/cm³、首效 92%。
上述突破的技术内涵各有侧重:克容量突破 400 mAh/g 的意义在于逼近硬碳的容量上限,主要靠闭孔结构调控与缺陷工程实现;煤基路线产业化的难点在于低灰低硫原料筛选与预氧化交联工艺,其千吨级线验收标志着“资源系”路线的工艺可行性获验证;高压实产品(1.49 g/cm³)则通过粒径级配与形貌控制实现,直接提升极片体积能量密度,是车规级的入门门槛。三者分别代表“容量—成本—能量密度”三条突破主线,共同构成 2026 年硬碳技术迭代的主轴(研发前沿详见 6.1)。
核心政策为 2026 年 7 月 16 日财政部、海关总署、税务总局联合发布的《关于调整部分电池消费税政策的公告》(2026 年第 20 号):钠离子电池自 2026 年 9 月 1 日起至 2028 年 12 月 31 日全额免征消费税,锂离子蓄电池 2026 年 9 月起征 2%、2027 年 9 月起征 4%(详见第五章与图表 25)。此外,新国标 GB17761-2024(电动自行车)切换窗口加速两轮车领域铅酸替代,间接拉动钠电需求。
消费税调整的产业逻辑在于“以税差引导技术路线选择”:钠电池全额免征、锂电分步起征,使两者在 2027 年 9 月后形成最高 4 个百分点的名义税差,直接改变储能项目的选型经济性。但须厘清三点:一是免税对象为符合条件的钠电池产品(电池组、储能系统按征管口径核定),并非硬碳等上游材料本身;二是名义税差不等于系统成本同比例变化,实际影响取决于材料成本占比与传导机制;三是政策设有明确窗口(至 2028 年 12 月 31 日),企业须在窗口期内完成国标合规与客户认证以锁定红利。此外,电动自行车新国标 GB17761-2024 的切换窗口,从需求端间接拉动两轮车钠电渗透。
2021 年前后硬碳以进口可乐丽产品为主、价格约 12 万元/吨;2022–2023 年国内企业中试线陆续落地、国产化起步(元力股份 2023 年 12 月建成投产千吨级煤基线);2024–2025 年佰思格、贝特瑞、圣泉等实现千吨级至万吨级量产,价格降至 8.6 万元/吨(2025 年均价);2026 年进入规模化元年——万吨级产线集中投产、煤基路线产业化破冰、消费税免税落地,行业从“技术验证”迈入“规模交付”。
回顾这一历程,可清晰划分为四个阶段:2021 年前的“进口依赖期”,以可乐丽等进口产品为主、价格高企;2022–2023 年的“国产替代起步期”,企业中试线陆续落地、工艺路线跑通;2024–2025 年的“规模化量产期”,千吨级至万吨级产线投产、价格快速下探;2026 年起的“规模交付期”,万吨级产能集中释放、煤基路线破冰、政策红利兑现。驱动力从早期的“进口替代”转向中期的“成本竞争”,再到当前的“场景拉动+成本竞赛”并重,行业竞争的核心变量也从“能不能做”变为“能不能稳定、便宜地做”。
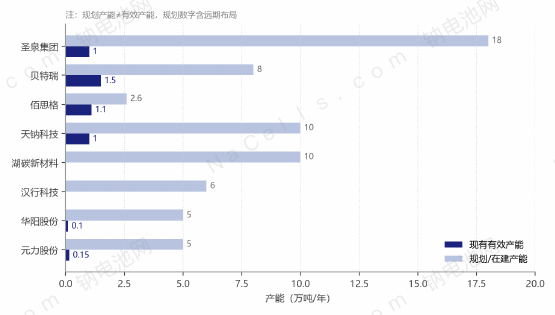
供给端:截至 2026 年 4 月全国规划产能 28.7 万吨/年,稳定量产有效产能 6.3 万吨/年;2026 年名义建成产能约 8 万–9 万吨。需求端:2026 年钠电池出货预计 15–29 GWh,对应硬碳需求约 2.2 万–4.4 万吨(按每 GWh 约 1500–2500 吨不同口径系数估算)。价格端:2026 年预计降至 3.5 万–4 万元/吨。行业整体呈现“产能快速扩张、价格持续下行、高端结构性短缺”三大态势。
对本节数据需作三点解读:其一,规划产能(28.7 万吨/年)与稳定量产有效产能(6.3 万吨/年)差距巨大,反映的是“设备调试—批次合格—客户认证”的长周期约束,而非简单的产能过剩;其二,需求测算的区间差异(2.2 万–4.4 万吨)主要源于单耗系数口径不同(每 GWh 约 1500–2500 吨),本报告 8.2 节给出可复算的统一口径(约 1200 吨/GWh)供交叉验证;其三,“高端结构性短缺”指高首效、高压实产品仍供不应求,而低端同质化产品已现价格战——态势的本质是结构性错配,而非总量失衡。
• 政策催化:消费税“一征一免”形成最高 4 个百分点税差,直接改变储能项目选型逻辑;
• 成本驱动:钠电相对磷酸铁锂的成本逼近临界点,硬碳降价是最后一块拼图;
• 场景放量:储能(2026 年占比预计 60%以上)、两轮车(2026Q1 渗透率 35%)、乘用车(2026 年量产元年)三线并进;
• 资本加持:2026 年以来硬碳赛道融资超 17 起、规模估算突破 20 亿元(佰思格、国科炭美、天目先导、珈钠能源、钠科新材、华开新能源等)。
四重动力的作用机制各不相同:政策催化通过税差改变选型经济性,属“外生冲击”、见效快但有时限;成本驱动是“内生变量”,硬碳降价是钠电成本反超磷酸铁锂的最后一块拼图,决定中长期竞争力;场景放量提供“需求拉动”,储能占六成以上、两轮车与乘用车构成增量极;资本加持则加速产能与技术迭代,2026 年以来 20 亿元级融资集中于头部与新势力,有助于缓解研发与扩产的资金约束。四者形成“政策开路—成本铺路—场景拉动—资本助推”的正向循环,但任一环滞后都可能拖累整体节奏。
头部集中度快速提升:佰思格(出货量连续三年第一)、贝特瑞(绑定宁德时代、比亚迪)、杉杉股份(2025 年出货 4120 吨)、中科星城(树脂基性能标杆)、圣泉集团(万吨级率先落地)构成第一梯队;华阳股份、国科炭美、中煤华利、元力股份、汉行科技等煤基/资源系企业快速上量。头部企业满产满销与尾部产线闲置并存,2026–2027 年将是洗牌关键期。
当前格局呈现“头部集中+尾部出清”并行:头部企业满产满销、订单锁定,中部企业依靠细分场景或成本优势寻找生存空间,尾部缺乏技术、资本与客户的中小产线则面临设备闲置。判断竞争走向的关键变量有三:一是产品一致性(决定能否进入头部电芯厂供应链),二是成本曲线(决定价格战中能否存活),三是客户绑定深度(长协订单提供确定性)。据此,2026–2027 年的洗牌将淘汰大部分低端同质产能,行业集中度有望进一步向“技术+资源+客户”三位俱全的企业收敛。
产能呈现“资源就近+集群配套”特征:四川(遂宁、巴中—佰思格,自贡—容钠)、山东(济南—圣泉)、黑龙江(大庆—圣泉前驱体)、新疆(吉木萨尔—汉行 6 万吨一体化)、安徽(淮南—贝特瑞)、湖南(湘潭—超威 3 万吨、宁钠)、广东(江门—域锦 15 万吨二期)、广西(河池—中科钠基 1 万吨)、内蒙古(包头—湖碳 10 万吨、杉杉基地)、江西(宜春—中科星城、正拓)等。
区域布局呈现“资源就近+集群配套”的双重逻辑:一方面,产能向原料产地集聚以压缩运输成本——生物质线靠近竹木/椰壳产区(四川、福建、广西),煤基线靠近煤炭基地(山西、陕西、内蒙古、新疆);另一方面,向下游电芯集群靠拢以缩短供应链——华东、华南、成渝等电池产业集群周边形成配套产能。这一逻辑决定了未来产能分布不会均匀,而是沿“原料—制造—电芯”的地理轴线集中。此外,前驱体与成品产能常分置两地(如圣泉大庆前驱体—济南成品),评估企业布局时须区分“前驱体吨位”与“硬碳成品产能”两种口径。
| 梯队 | 特征 | 代表企业 |
|---|---|---|
| 第一梯队 | 稳定量产,绑定头部电芯厂 | 佰思格、贝特瑞、杉杉股份、中科星城、圣泉集团、华阳股份 |
| 第二梯队 | 千吨级量产 / 中试线建成,送样验证 | 国科炭美、中煤华利、元力股份、汉行科技、传艺科技、陕煤泾久、容钠新能源、翔丰华、璞泰来、湖南宁钠、正拓新能源 |
| 第三梯队 | 中试爬坡 / 规划在建为主 | 极电特能、富钠能源、卡波恩、钠科新材料、国科碳芯、天目先导、珈钠能源、湖碳新材料、果曼钠电、广东域锦、天钠科技、万华化学(跨界)等 |
| 企业 | 现有硬碳产能(专线) | 规划 / 在建 | 技术路线 |
|---|---|---|---|
| 佰思格 | 遂宁 6000 吨 + 巴中一期 5000 吨(满产) | 2026 年单一基地万吨级;1.5 万吨新项目公示 | 生物质 + 沥青 |
| 贝特瑞 | 400 吨中试线 +3000 吨量产专线(批量出货) | 多基地扩产推进,市场口径 2026 年底达数万吨 | 生物质 / 树脂多线 |
| 圣泉集团 | 万吨级已建成 | 济南 + 大庆远期规划近 18 万吨;拟投 24.8 亿建 10 万吨 | 生物质 + 树脂双线 |
| 华阳股份 | 无烟煤基千吨级线稳定运行(市场调研口径硬碳约 1.2 万吨,含配套电芯自供) | 2026 年规划 5 万吨 / 年 | 无烟煤基 |
| 杉杉股份 | 千吨级专线已投产(2025 年硬碳出货约 4120 吨) | 2026 年底规划 5 万吨(市场口径) | 树脂 / 沥青 |
| 汉行科技 | — | 新疆 6 万吨一体化基地(总投资 52.3 亿元) | 煤基 |
| 超威(湘潭) | 分阶段爬坡中 | 投资 20 亿元规划 3 万吨,分阶段投产 | 硬碳 |
| 元力股份 | 千吨级线 2023 年 12 月投产(约 1500 吨) | 1 万吨环评通过,规划 4 万–5 万吨 | 煤基 + 生物质 |
| 国科炭美 | 千吨级煤基线 2025 年 6 月量产出货 | 2026 年推进万吨级建设 | 低灰煤基 + 沥青 |
| 容钠新能源 | 硬碳成品 5000 吨 / 年 | 自贡基地 2026 年投产,提升至万吨级 | 生物质 |
| 中科电气(中科星城) | 300 吨级量产线(大批量供货) | 宜春二期 1500 吨 / 年规划中 | 树脂基 |
| 天钠科技 | 万吨级 | 规划 10 万吨 | 生物质 |
| 天目先导 | — | 布局 10000 吨 / 年钠电硬碳产能,B 轮数亿元融资 | 硬碳 |
| 珈钠能源 | — | 普洱 3 万吨生物质硬碳线布局,A+ 轮数亿元(亿纬参投) | 生物质 |
| 果曼钠电 | — | 规划 10 万吨 | 生物质 |
| 湖碳新材料 | — | 包头 10 万吨(2025–2031 分四期) | 硬碳 |
| 广东域锦 | 一期已建 | 二期 15 万吨纳米硬碳 2026 年 8 月开工(总投约 5 亿元) | 纳米硬碳 |
| 福建富钠能源 | 一期 2000 吨已投产 | 二三期建成后年产近万吨 | 生物质 |
| 极电特能 | 600 吨中试完成,批量出货 | 推进万吨级量产 | 硬碳 |
| 钠科新材料 | 1000 吨竹基中试线投产 | 启动 10000 吨生产基地 | 竹基生物质 |
| 卡波恩 | 1500 吨生物质线已投产 | 计划扩建万吨线 | 生物质 |
| 国科碳芯 | — | 铜陵 2000 吨项目推进,2026 年规模化 | 竹基生物质 |
| 陕煤泾久 | HC260、HC300 已量产交付 | HC350 放量;绑定 21 家头部客户 | 煤基 |
| 广西中科钠基碳材料 | — | 河池罗城 1 万吨项目 2026 年 7 月备案 | 硬碳 |
口径说明:本报告所列产能、出货数据均为钠电硬碳负极专线口径,已尽量剔除企业锂电石墨 / 人造石墨负极产能及其中试共用产线;贝特瑞、杉杉等锂电负极龙头的负极总产能(数十万吨级)与其钠电硬碳专线产能是两个完全不同的口径,请勿混用。跨口径数据以公司公告与 SPIR 统计为准。
三点提示。① 图表 6 中各企业吨位所处阶段不一(已投产、满产、规划、市场调研口径等),阅读时应结合第七章企业小节与图表 18 证据观察表;② 产能利用率(实际产量÷名义产能)、合格率(合格品÷检验量)、客户放行比例(被客户接受量÷交付/送检量)分母不同,不能互换;③ 前驱体吨位、活性炭产能与企业锂电负极总产能,均不等同于钠电硬碳成品产能。
• 技术成熟度与产业化瓶颈:硬碳微观结构对工艺极其敏感,同样原料碳化温度波动几度,成品性能明显变化;小规模中试稳定,扩产到万吨级后批次波动是普遍难题;
• 产能利用率偏低:2026H1 行业平均产能利用率仅 25.9%(2025 年 33.3%、2024 年 27.2%),大量“规划产能”处于设备调试或试生产阶段;代工模式普遍,代工产品首效偏低、一致性弱,无法转化为有效高端供给;
• 原料供给风险:椰壳高度集中于华南及东南亚产区,农林废弃物收储分散;树脂原料价格昂贵;煤基面临杂质/硫控制与环保约束;
• 成本竞争性与认证周期困境:即便降至 3.5 万元/吨,仍高于人造石墨负极(约 2 万–3 万元/吨);客户认证周期长达 6–12 个月,新建产能短期难以转化为订单。
• 加速技术突破与量产转化:重点攻关连续碳化装备与批次一致性控制,将中试 know-how 系统化、数字化移植到万吨级产线;
• 构建稳定原料基地:头部企业向上游锁定椰壳/竹基收储网络或煤炭资源(华阳、陕煤模式),以原料护城河对冲价格战;
• 借力政策窗口抢认证:2028 年底免税期截止前完成国标(CMA 检测)合规与头部电芯厂认证,锁定长协订单;
• 差异化定位:避免在低端储能红海正面价格战,向高首效、高压实、长循环的高端产品与细分场景(启停、低温特种)要溢价。
End of the free reading edition. Enquire about chapters 3–8, complete figures and data appendices.
Chapters 3–8 explore feedstocks, equipment, applications, companies and the industry outlook.
3.1 生物质基硬碳 · 3.1.1 基本介绍 · 3.1.2 市场规模 · 3.1.3 企业布局 · 3.1.4 研发突破 · 3.1.5 发展展望 · 3.1.6 专题补充 · 3.2 树脂基硬碳 · 3.2.1 基本介绍 · 3.2.2 市场规模 · 3.2.3 企业布局 · 3.2.4 研发突破 · 3.2.5 发展展望 · 3.3 煤/沥青基硬碳 · 3.3.1 基本介绍 · 3.3.2 市场规模 · 3.3.3 企业布局 · 3.3.4 研发突破 · 3.3.5 发展展望
4.1 生物质前驱体(椰壳、竹材、秸秆) · 4.2 酚醛树脂原料 · 4.3 煤/沥青原料 · 4.4 碳化窑炉与核心装备 · 4.5 改性与提纯环节
5.1 新型储能 · 5.2 电动两轮车 · 5.3 乘用车 · 5.4 商用车启停电源
6.1 技术研发动态与产品迭代 · 6.2 关键工序与工艺难点 · 6.3 量产产品关键性能指标体系 · 6.4 技术未来发展方向
7.1 佰思格 · 7.2 贝特瑞 · 7.3 圣泉集团 · 7.4 杉杉股份 · 7.5 中科电气(中科星城) · 7.6 华阳股份 · 7.7 汉行科技 · 7.8 元力股份 · 7.9 国科炭美 · 7.10 其他重点企业布局全景
8.1 钠电硬碳负极未来发展展望 · 8.1.1 总体发展思路与阶段目标 · 8.1.2 关键技术攻关路径 · 8.1.3 产业化推进与生态构建路径 · 8.2 市场规模与价格预测 · 8.3 产业机会与风险观察 · 8.3.1 产业机会 · 8.3.2 产业风险 · 8.4 产业单位经济性测算(示例) · 8.5 产业经营行动与季度跟踪建议
Read first. Choose the complete report when you need more.
Start with the industry foundations before choosing a full edition.
The complete report for individual professional study.
For team research and internal business use.
Purchases and delivery are confirmed by consultation; online payment is not enabled. Confirm offer dates, licences, invoices and deliverables before purchasing.
Ask about an edition, a corporate purchase or a research topic.
This reading edition is not investment, legal or procurement advice. Historical data, scenarios and company disclosures have different scopes; consult official announcements and updated editions for subsequent changes.
For personal reading. Obtain permission for citation, republication, team sharing or commercial use. Unauthorised bulk collection and redistribution are not permitted.
Back to top ↑