硬碳为什么是关键材料
从储钠机理与结构特点入手,理解硬碳的容量、首效和材料成本之间的关系。
加载中...
章研究框架技术、产业与企业
条原料路线生物质、树脂、煤与沥青
在线精读第一、二章完整内容
从储钠机理与结构特点入手,理解硬碳的容量、首效和材料成本之间的关系。
区分规划、在建与有效供给,结合企业布局和客户认证,阅读产业化进展。
比较生物质、树脂和煤/沥青的原料特点、制造条件及下游应用方向。
本页刊载报告第一、二章,研究资料截至2026年9月8日。预测、估算与企业披露的口径随文注明。
硬碳是难石墨化碳的统称,属于非晶碳材料:内部有大量无序孔洞和扭曲的石墨微晶层,即使经过约 2800℃高温处理也难以转变为石墨。在钠离子电池体系中,硬碳凭借丰富的闭孔与微孔结构容纳钠离子嵌入脱出,具备较高的可逆容量(主流产品 280–350 mAh/g,头部样品超 400 mAh/g)与合适的低电压平台,是现阶段产业化钠电池的主流负极选择。全球硬碳负极市场中,钠离子电池应用占比已达 64.9%。
硬碳、软碳与石墨构成碳材料石墨化难易的连续谱系,分野在于高温(约 2800℃)处理后能否转变为规整石墨:石墨与软碳(易石墨化碳,如石油焦、针状焦、中间相碳微球)可石墨化,硬碳则因前驱体热解时形成交联骨架、碳层被共价键“锁定”而难以重排,属难石墨化碳。这一结构特征带来两个直接后果:其一,层间距大于石墨(硬碳 d002 约 0.37–0.40 纳米,石墨为 0.335 纳米);其二,内部保留大量纳米孔洞与无序区——恰好为离子半径较大的钠离子(0.102 纳米,远大于锂离子的 0.076 纳米)提供可逆存储空间。而石墨层间距过小、难以有效嵌钠,这正是钠电池负极必须采用无定形碳而非石墨的根本原因。
术语上,“硬碳”与“硬炭”同义,炭素行业的规范用字为“炭”(《硬炭》国家标准即采用“炭”字,本报告循行业习惯混用)。硬碳还需与两类近邻材料区分:活性炭同样由生物质等前驱体碳化活化制得,但以高比表面积(常达 1000 m²/g 以上)与表面吸附为主,容量虽高却首效极低、电压曲线全程倾斜而无平台,不适配电池负极;炭黑为气相生成的纳米级球形碳,仅用作导电剂。硬碳的辨识特征在于——低比表面积(量产产品通常低于 20 m²/g)、以闭孔与层间为储钠主体、具备可辨的低电位平台区。
钠离子电池充电时,钠离子从正极脱出,经电解液穿过隔膜嵌入负极硬碳的储钠位点;放电时反向脱出。硬碳的储钠机制学界普遍接受“插层—填孔”两段式模型:低电压平台区对应钠离子在石墨微晶层间的插层,高电压斜坡区对应钠离子在孔洞、缺陷位点的吸附填充。这一机制决定了硬碳的容量与首效高度依赖微观结构调控——碳化温度、保温时间、保护气氛的微小波动都会显著改变孔洞分布与层间距,进而影响批次性能。
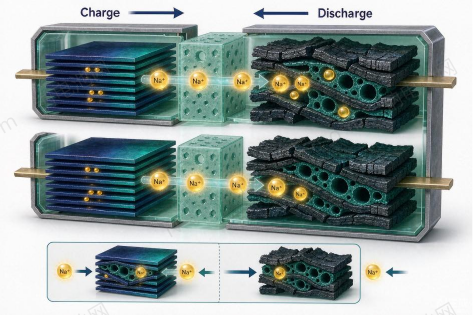
硬碳储钠机制的学术认知经历了从单一到复合的演进。早期“插层模型”认为钠离子仅嵌入类石墨微晶层间,但该模型无法解释远超石墨理论值的高容量;随后“吸附—插层模型”提出——斜坡区容量来自表面与缺陷位点的吸附、平台区容量来自层间插层;当前主流为“吸附—插层—孔填充”复合模型:低电位平台由微晶层间插层与纳米闭孔填充共同贡献,高电位斜坡则由表面官能团与边缘缺陷的吸附主导。原位 XRD、原位拉曼与小角 X 射线散射等表征共同证实,闭孔内的孔填充是平台区额外容量的主要来源。
从充放电曲线看,硬碳呈“斜坡+平台”两段特征:斜坡区(约 1.0–0.1V)对应吸附过程,平台区(0.1V 以下)对应插层与孔填充。平台容量占比是衡量硬碳品质的关键——优质产品的平台容量可占总可逆容量的六成以上;占比越高,放电平均电压越低,全电池的能量密度越高。反之,斜坡区容量虽计入总容量,却抬高平均工作电压、稀释能量密度,因此“提高平台容量、压缩斜坡容量”是高端硬碳的核心技术方向。
决定上述行为的关键结构参数有四类:层间距 d002(越大越利于钠离子插层,硬碳通常为 0.37–0.40 纳米)、微晶尺寸 La/Lc(反映石墨化有序度)、比表面积 BET(过高会加剧电解液副反应)以及闭孔体积(近似正比于平台容量)。其中“闭孔”(closed pore,孔道与外界不连通、电解液无法进入)是钠离子可逆存储的核心空间,区别于与表面连通的“开孔”(open pore)——后者利于电解液浸润与离子快速传输,却也提供不可逆副反应位点,普遍与低首效相伴。硬碳结构调控的本质,就是在保留足量闭孔的同时抑制开孔与表面活性缺陷。
首次库仑效率的损失主要来自三处:一是电解液在负极表面还原分解、构筑固体电解质界面膜(SEI)所消耗的不可逆钠;二是钠离子被表面官能团、边缘缺陷等深势阱位点不可逆捕获;三是被过深嵌入或滞留于闭孔深处、无法脱出的“死钠”(dead sodium)。其中 SEI 形成近似一次性消耗,而缺陷捕获与死钠则与材料的无序度、闭孔入口尺寸直接相关。由此,提升首效的路径集中于三条:表面钝化以减少活性缺陷、调控闭孔入口尺寸以阻止溶剂共嵌并便于钠脱出、以及通过电解液体系适配生成薄而稳定的 SEI(相关工程实践详见 6.2)。
按前驱体原料划分,硬碳制备路线主要分为生物质基、树脂基、煤/沥青基三大方向。2025 年国内前驱体使用比例中,生物质基占 54.3%(椰壳炭 31.6%、竹基炭 15.2%、秸秆基 7.5%),煤基路线快速升至 28.9%,树脂基约 16.8%。
| 对比维度 | 生物质基 | 树脂基 | 煤 / 沥青基 |
|---|---|---|---|
| 典型原料 | 椰壳、竹材、秸秆、稻壳 | 酚醛树脂、环氧树脂 | 动力煤、煤沥青、石油沥青、无烟煤 |
| 比容量(mAh/g) | 280–320 | 320–350 | 260–310 |
| 首次库仑效率 | 70%–78% | 85%–93% | 75%–92% |
| 碳收率 | 20%–40% | 40%–60% | 50%–60% |
| 原料成本 | 低 | 极高 | 最低 |
| 批次一致性 | 较差(受产地季节影响) | 最好 | 较好 |
| 代表企业 | 佰思格、圣泉集团、贝特瑞、元力股份 | 中科星城、杉杉股份、圣泉集团 | 汉行科技、中煤华利、华阳股份、国科炭美 |
三条路线的差异贯穿“前驱体—工艺—结构”全链条。生物质基以椰壳、竹材、秸秆等天然高分子为原料,木质素与纤维素在热解中形成天然交联骨架与丰富孔道,工艺含酸洗除灰、预碳化与 1200–1600℃碳化;结构上开孔较多、灰分受原料影响大,但成本低、资源可再生,是量产主力。树脂基以酚醛树脂等合成高分子为前驱体,分子结构可设计、纯度高、批次一致性最好,碳化后闭孔规整、首效领先,代价是原料昂贵。煤/沥青基以无烟煤、煤沥青、石油沥青为原料,碳收率高(50%–60%)、原料成本最低,但杂质与硫含量高、易石墨化,须以预氧化交联与深度提纯抑制有序化、锁定层间距。
从“性能—成本—场景”三维看,三条路线形成清晰分工:树脂基定位高端(车规快充、3C、出口),以一致性与高首效换取溢价;生物质基覆盖中端主流(储能、两轮车),以性价比取胜;煤/沥青基瞄准大储与低成本场景,其成败取决于能否把成本压到 2 万元/吨以下并解决批次稳定性。三者并非替代关系,而是随下游场景的差异化需求长期并存——高端要性能、中端要平衡、低端要成本,这一格局决定了三条路线各有其不可替代的生存空间。
| 环节 | 构成 | 代表企业 / 产品 |
|---|---|---|
| 上游:前驱体与原料 | 椰壳 / 竹材 / 秸秆等生物质、酚醛树脂、无烟煤 / 煤沥青 / 石油沥青;碳化窑炉、连续碳化设备、粉碎筛分装备 | 圣泉集团(大庆前驱体)、元力股份(活性炭工艺)、各地窑炉装备商 |
| 中游:硬碳负极制造 | 预处理 → 预碳化 → 高温碳化(1200–1600℃) → 改性提纯 → 筛分 | 佰思格、贝特瑞、杉杉股份、圣泉集团、华阳股份、汉行科技、国科炭美等 30 余家 |
| 下游:电芯与系统集成 | 钠离子电芯(层状氧化物 / 聚阴离子 / 普鲁士蓝正极配套) → Pack → 储能、两轮车、乘用车、启停电源 | 宁德时代、比亚迪、中科海钠、华钠芯能、传艺科技、维科技术、海四达等 |
硬碳位于钠电产业链上游材料环节,占钠电芯材料成本约 16%–18%,仅次于正极(约 43%)与电解液(约 12%),是第三大成本项。产业链一体化成为趋势:电芯厂向上绑定硬碳企业甚至参股自建产线,锁定供给、联合优化材料匹配性——传艺科技、汉行科技、中科海钠等均走“硬碳+正极+电芯”一体化路线。
从上游到下游,硬碳产业链可分为三环:上游为前驱体(生物质收储、树脂单体、煤/沥青)与核心装备(碳化窑炉、提纯设备);中游为硬碳材料制备,涵盖前驱体预处理、碳化、改性、提纯与筛分,是技术与价值最集中的环节;下游为钠电芯制造与终端应用(储能、两轮车、乘用车、启停电源)。价值分配上,硬碳占钠电芯材料成本约 16%–18%,位列正极与电解液之后;而在硬碳自身成本中,前驱体与碳化能耗合计占大头,因此“前驱体自供+连续化碳化”成为头部企业构筑成本优势的共同选择(详见第四章)。
产业链的瓶颈与价值传导同样需要厘清:真正制约供给的不是规划产能,而是“有效产能”——受窑炉调试、批次合格率与客户认证周期(6–12 个月)约束,大量名义产能短期无法转化为合格交付;同时上游椰壳原料依赖东南亚进口、煤基原料受环保与杂质约束,原料端的稳定性直接决定成本与一致性上限。因此评估硬碳企业的产业链竞争力,须穿透“规划吨位”看有效产能、看原料自给率、看客户放行比例,三者共同决定其实际地位(口径提示见 2.3 与 7.10)。
据 SPIR(2026 年 7 月),2025 年全球钠电行业负极材料出货约 1.2 万吨,同比增长 140%;预计 2030 年达 141.9 万吨,其中硬碳负极占比超 85%。2026 年一季度全球钠电池负极出货 4680 吨,预计 2026 年全年出货 3.6 万吨,同比增长 200%。2025 年中国钠电池出货约 3.7–5.25 GWh(不同机构口径),2026 年预计突破 15 GWh(东吴证券,同比+127%),SPIR 全球口径预测达 29.2 GWh。
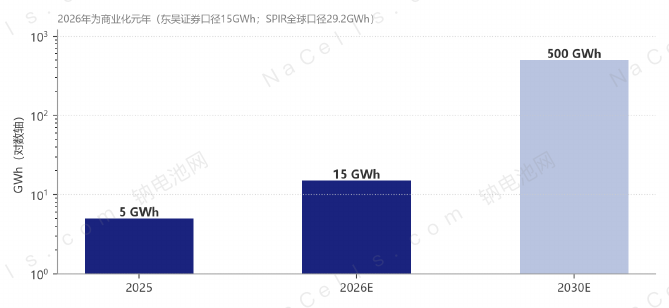
理解上述数据,口径差异是关键:“全球负极材料出货”(含各类负极)与“硬碳负极出货”并非同一概念——本节 SPIR 口径的 1.2 万吨指钠电行业负极材料、其中硬碳占比超 85%,而 2026 年一季度 4680 吨、全年 3.6 万吨则为全球钠电负极口径。增速方面,2025 年出货同比增长 140%、2026 年预计再增 200%,主要驱动力来自储能场景集中并网与两轮车钠电车型放量,而非单一细分场景。需注意:出货量对应电芯厂采购口径,与“产能”“产量”分属不同统计维度,不宜混用。
全球硬碳供给高度集中于中国。日本可乐丽是经典树脂基硬碳标杆(FS-200 产品比容量 315 mAh/g、首效 82.1%),长期占据高端市场,但扩产保守(产能约 1.2 万吨、聚焦高端)、价格高企(2026 年进口硬碳均价约 9.08 万元/吨);中国依托生物质资源、煤炭禀赋与锂电碳材料产业基础,已形成全球最大的硬碳产能与出货规模,国产中低端产品均价仅为进口的三分之一。
中国主导全球硬碳供给的根源有三:一是资源禀赋——生物质(椰壳、竹材、秸秆)与煤炭资源丰富,前驱体可得性全球最优;二是产业基础——锂电负极十余年积累的石墨化、碳化、改性工艺与装备体系可直接迁移;三是规模效应——万吨级产线摊薄固定成本,使国产中低端产品均价仅为进口的三分之一。进口方面,日本可乐丽仍在高端树脂基领域保有技术与品牌壁垒,其产品主要供应对一致性要求苛刻的车规与高端消费电子场景,短期内国产难以完全替代;但从产能与出货总量看,中国已形成压倒性规模优势。
国内已有超过 30 家企业布局钠电负极材料(绝大部分为硬碳):既包括贝特瑞、杉杉股份等锂电负极龙头跨界,也包括佰思格、国科炭美、容钠新能源、极电特能、富钠能源、果曼钠电等专业化新势力,还有华阳股份、陕煤泾久、中煤华利等煤炭系企业依托资源禀赋切入。详见第七章逐家分析与图表 17 全景表。
从进入路径看,国内布局者可分为三类:一是锂电负极龙头跨界(贝特瑞、杉杉股份),凭借既有客户关系与制造体系快速切入;二是专业新势力(佰思格、国科炭美、容钠新能源等),以硬碳为唯一主业、技术聚焦度最高;三是资源系企业与一体化玩家(华阳股份、陕煤泾久、中煤华利、汉行科技),以煤炭或前驱体资源自给构筑成本壁垒。三类玩家的竞争逻辑不同——跨界者拼规模与客户、新势力拼技术与迭代速度、资源系拼成本与原料保障,这决定了行业不会出现单一模式的赢家。
• 克容量突破 400 mAh/g:佰思格 2024 年研发出克容量≥400 mAh/g、首效≥92%的硬碳材料,NHC-4 产品首效 84.2%,优于日本可乐丽 FS-200 的 82.1%;
• 煤基路线产业化破冰:中煤华利 2025 年 6 月完成千吨级煤基硬碳工业示范线验收,成为国内首家实现煤基硬碳稳定量产的央企背景供应商;国科炭美千吨级线 2025 年 6 月量产出货;
• 高压实产品迭代:杉杉 SC-1200 压实密度达 1.49 g/cm³;华阳无烟煤基产品压实 1.25 g/cm³、首效 92%。
上述突破的技术内涵各有侧重:克容量突破 400 mAh/g 的意义在于逼近硬碳的容量上限,主要靠闭孔结构调控与缺陷工程实现;煤基路线产业化的难点在于低灰低硫原料筛选与预氧化交联工艺,其千吨级线验收标志着“资源系”路线的工艺可行性获验证;高压实产品(1.49 g/cm³)则通过粒径级配与形貌控制实现,直接提升极片体积能量密度,是车规级的入门门槛。三者分别代表“容量—成本—能量密度”三条突破主线,共同构成 2026 年硬碳技术迭代的主轴(研发前沿详见 6.1)。
核心政策为 2026 年 7 月 16 日财政部、海关总署、税务总局联合发布的《关于调整部分电池消费税政策的公告》(2026 年第 20 号):钠离子电池自 2026 年 9 月 1 日起至 2028 年 12 月 31 日全额免征消费税,锂离子蓄电池 2026 年 9 月起征 2%、2027 年 9 月起征 4%(详见第五章与图表 25)。此外,新国标 GB17761-2024(电动自行车)切换窗口加速两轮车领域铅酸替代,间接拉动钠电需求。
消费税调整的产业逻辑在于“以税差引导技术路线选择”:钠电池全额免征、锂电分步起征,使两者在 2027 年 9 月后形成最高 4 个百分点的名义税差,直接改变储能项目的选型经济性。但须厘清三点:一是免税对象为符合条件的钠电池产品(电池组、储能系统按征管口径核定),并非硬碳等上游材料本身;二是名义税差不等于系统成本同比例变化,实际影响取决于材料成本占比与传导机制;三是政策设有明确窗口(至 2028 年 12 月 31 日),企业须在窗口期内完成国标合规与客户认证以锁定红利。此外,电动自行车新国标 GB17761-2024 的切换窗口,从需求端间接拉动两轮车钠电渗透。
2021 年前后硬碳以进口可乐丽产品为主、价格约 12 万元/吨;2022–2023 年国内企业中试线陆续落地、国产化起步(元力股份 2023 年 12 月建成投产千吨级煤基线);2024–2025 年佰思格、贝特瑞、圣泉等实现千吨级至万吨级量产,价格降至 8.6 万元/吨(2025 年均价);2026 年进入规模化元年——万吨级产线集中投产、煤基路线产业化破冰、消费税免税落地,行业从“技术验证”迈入“规模交付”。
回顾这一历程,可清晰划分为四个阶段:2021 年前的“进口依赖期”,以可乐丽等进口产品为主、价格高企;2022–2023 年的“国产替代起步期”,企业中试线陆续落地、工艺路线跑通;2024–2025 年的“规模化量产期”,千吨级至万吨级产线投产、价格快速下探;2026 年起的“规模交付期”,万吨级产能集中释放、煤基路线破冰、政策红利兑现。驱动力从早期的“进口替代”转向中期的“成本竞争”,再到当前的“场景拉动+成本竞赛”并重,行业竞争的核心变量也从“能不能做”变为“能不能稳定、便宜地做”。
供给端:截至 2026 年 4 月全国规划产能 28.7 万吨/年,稳定量产有效产能 6.3 万吨/年;2026 年名义建成产能约 8 万–9 万吨。需求端:2026 年钠电池出货预计 15–29 GWh,对应硬碳需求约 2.2 万–4.4 万吨(按每 GWh 约 1500–2500 吨不同口径系数估算)。价格端:2026 年预计降至 3.5 万–4 万元/吨。行业整体呈现“产能快速扩张、价格持续下行、高端结构性短缺”三大态势。
对本节数据需作三点解读:其一,规划产能(28.7 万吨/年)与稳定量产有效产能(6.3 万吨/年)差距巨大,反映的是“设备调试—批次合格—客户认证”的长周期约束,而非简单的产能过剩;其二,需求测算的区间差异(2.2 万–4.4 万吨)主要源于单耗系数口径不同(每 GWh 约 1500–2500 吨),本报告 8.2 节给出可复算的统一口径(约 1200 吨/GWh)供交叉验证;其三,“高端结构性短缺”指高首效、高压实产品仍供不应求,而低端同质化产品已现价格战——态势的本质是结构性错配,而非总量失衡。
• 政策催化:消费税“一征一免”形成最高 4 个百分点税差,直接改变储能项目选型逻辑;
• 成本驱动:钠电相对磷酸铁锂的成本逼近临界点,硬碳降价是最后一块拼图;
• 场景放量:储能(2026 年占比预计 60%以上)、两轮车(2026Q1 渗透率 35%)、乘用车(2026 年量产元年)三线并进;
• 资本加持:2026 年以来硬碳赛道融资超 17 起、规模估算突破 20 亿元(佰思格、国科炭美、天目先导、珈钠能源、钠科新材、华开新能源等)。
四重动力的作用机制各不相同:政策催化通过税差改变选型经济性,属“外生冲击”、见效快但有时限;成本驱动是“内生变量”,硬碳降价是钠电成本反超磷酸铁锂的最后一块拼图,决定中长期竞争力;场景放量提供“需求拉动”,储能占六成以上、两轮车与乘用车构成增量极;资本加持则加速产能与技术迭代,2026 年以来 20 亿元级融资集中于头部与新势力,有助于缓解研发与扩产的资金约束。四者形成“政策开路—成本铺路—场景拉动—资本助推”的正向循环,但任一环滞后都可能拖累整体节奏。
头部集中度快速提升:佰思格(出货量连续三年第一)、贝特瑞(绑定宁德时代、比亚迪)、杉杉股份(2025 年出货 4120 吨)、中科星城(树脂基性能标杆)、圣泉集团(万吨级率先落地)构成第一梯队;华阳股份、国科炭美、中煤华利、元力股份、汉行科技等煤基/资源系企业快速上量。头部企业满产满销与尾部产线闲置并存,2026–2027 年将是洗牌关键期。
当前格局呈现“头部集中+尾部出清”并行:头部企业满产满销、订单锁定,中部企业依靠细分场景或成本优势寻找生存空间,尾部缺乏技术、资本与客户的中小产线则面临设备闲置。判断竞争走向的关键变量有三:一是产品一致性(决定能否进入头部电芯厂供应链),二是成本曲线(决定价格战中能否存活),三是客户绑定深度(长协订单提供确定性)。据此,2026–2027 年的洗牌将淘汰大部分低端同质产能,行业集中度有望进一步向“技术+资源+客户”三位俱全的企业收敛。
产能呈现“资源就近+集群配套”特征:四川(遂宁、巴中—佰思格,自贡—容钠)、山东(济南—圣泉)、黑龙江(大庆—圣泉前驱体)、新疆(吉木萨尔—汉行 6 万吨一体化)、安徽(淮南—贝特瑞)、湖南(湘潭—超威 3 万吨、宁钠)、广东(江门—域锦 15 万吨二期)、广西(河池—中科钠基 1 万吨)、内蒙古(包头—湖碳 10 万吨、杉杉基地)、江西(宜春—中科星城、正拓)等。
区域布局呈现“资源就近+集群配套”的双重逻辑:一方面,产能向原料产地集聚以压缩运输成本——生物质线靠近竹木/椰壳产区(四川、福建、广西),煤基线靠近煤炭基地(山西、陕西、内蒙古、新疆);另一方面,向下游电芯集群靠拢以缩短供应链——华东、华南、成渝等电池产业集群周边形成配套产能。这一逻辑决定了未来产能分布不会均匀,而是沿“原料—制造—电芯”的地理轴线集中。此外,前驱体与成品产能常分置两地(如圣泉大庆前驱体—济南成品),评估企业布局时须区分“前驱体吨位”与“硬碳成品产能”两种口径。
| 梯队 | 特征 | 代表企业 |
|---|---|---|
| 第一梯队 | 稳定量产,绑定头部电芯厂 | 佰思格、贝特瑞、杉杉股份、中科星城、圣泉集团、华阳股份 |
| 第二梯队 | 千吨级量产 / 中试线建成,送样验证 | 国科炭美、中煤华利、元力股份、汉行科技、传艺科技、陕煤泾久、容钠新能源、翔丰华、璞泰来、湖南宁钠、正拓新能源 |
| 第三梯队 | 中试爬坡 / 规划在建为主 | 极电特能、富钠能源、卡波恩、钠科新材料、国科碳芯、天目先导、珈钠能源、湖碳新材料、果曼钠电、广东域锦、天钠科技、万华化学(跨界)等 |
| 企业 | 现有硬碳产能(专线) | 规划 / 在建 | 技术路线 |
|---|---|---|---|
| 佰思格 | 遂宁 6000 吨 + 巴中一期 5000 吨(满产) | 2026 年单一基地万吨级;1.5 万吨新项目公示 | 生物质 + 沥青 |
| 贝特瑞 | 400 吨中试线 +3000 吨量产专线(批量出货) | 多基地扩产推进,市场口径 2026 年底达数万吨 | 生物质 / 树脂多线 |
| 圣泉集团 | 万吨级已建成 | 济南 + 大庆远期规划近 18 万吨;拟投 24.8 亿建 10 万吨 | 生物质 + 树脂双线 |
| 华阳股份 | 无烟煤基千吨级线稳定运行(市场调研口径硬碳约 1.2 万吨,含配套电芯自供) | 2026 年规划 5 万吨 / 年 | 无烟煤基 |
| 杉杉股份 | 千吨级专线已投产(2025 年硬碳出货约 4120 吨) | 2026 年底规划 5 万吨(市场口径) | 树脂 / 沥青 |
| 汉行科技 | — | 新疆 6 万吨一体化基地(总投资 52.3 亿元) | 煤基 |
| 超威(湘潭) | 分阶段爬坡中 | 投资 20 亿元规划 3 万吨,分阶段投产 | 硬碳 |
| 元力股份 | 千吨级线 2023 年 12 月投产(约 1500 吨) | 1 万吨环评通过,规划 4 万–5 万吨 | 煤基 + 生物质 |
| 国科炭美 | 千吨级煤基线 2025 年 6 月量产出货 | 2026 年推进万吨级建设 | 低灰煤基 + 沥青 |
| 容钠新能源 | 硬碳成品 5000 吨 / 年 | 自贡基地 2026 年投产,提升至万吨级 | 生物质 |
| 中科电气(中科星城) | 300 吨级量产线(大批量供货) | 宜春二期 1500 吨 / 年规划中 | 树脂基 |
| 天钠科技 | 万吨级 | 规划 10 万吨 | 生物质 |
| 天目先导 | — | 布局 10000 吨 / 年钠电硬碳产能,B 轮数亿元融资 | 硬碳 |
| 珈钠能源 | — | 普洱 3 万吨生物质硬碳线布局,A+ 轮数亿元(亿纬参投) | 生物质 |
| 果曼钠电 | — | 规划 10 万吨 | 生物质 |
| 湖碳新材料 | — | 包头 10 万吨(2025–2031 分四期) | 硬碳 |
| 广东域锦 | 一期已建 | 二期 15 万吨纳米硬碳 2026 年 8 月开工(总投约 5 亿元) | 纳米硬碳 |
| 福建富钠能源 | 一期 2000 吨已投产 | 二三期建成后年产近万吨 | 生物质 |
| 极电特能 | 600 吨中试完成,批量出货 | 推进万吨级量产 | 硬碳 |
| 钠科新材料 | 1000 吨竹基中试线投产 | 启动 10000 吨生产基地 | 竹基生物质 |
| 卡波恩 | 1500 吨生物质线已投产 | 计划扩建万吨线 | 生物质 |
| 国科碳芯 | — | 铜陵 2000 吨项目推进,2026 年规模化 | 竹基生物质 |
| 陕煤泾久 | HC260、HC300 已量产交付 | HC350 放量;绑定 21 家头部客户 | 煤基 |
| 广西中科钠基碳材料 | — | 河池罗城 1 万吨项目 2026 年 7 月备案 | 硬碳 |
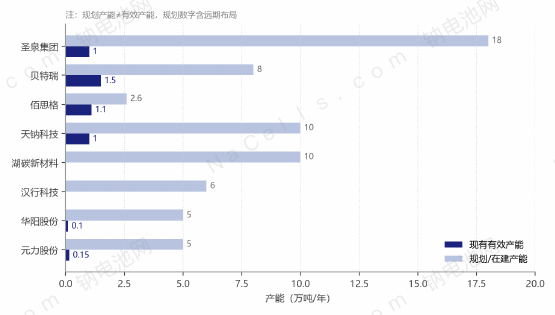
口径说明:本报告所列产能、出货数据均为钠电硬碳负极专线口径,已尽量剔除企业锂电石墨 / 人造石墨负极产能及其中试共用产线;贝特瑞、杉杉等锂电负极龙头的负极总产能(数十万吨级)与其钠电硬碳专线产能是两个完全不同的口径,请勿混用。跨口径数据以公司公告与 SPIR 统计为准。
三点提示。① 图表 6 中各企业吨位所处阶段不一(已投产、满产、规划、市场调研口径等),阅读时应结合第七章企业小节与图表 18 证据观察表;② 产能利用率(实际产量÷名义产能)、合格率(合格品÷检验量)、客户放行比例(被客户接受量÷交付/送检量)分母不同,不能互换;③ 前驱体吨位、活性炭产能与企业锂电负极总产能,均不等同于钠电硬碳成品产能。
• 技术成熟度与产业化瓶颈:硬碳微观结构对工艺极其敏感,同样原料碳化温度波动几度,成品性能明显变化;小规模中试稳定,扩产到万吨级后批次波动是普遍难题;
• 产能利用率偏低:2026H1 行业平均产能利用率仅 25.9%(2025 年 33.3%、2024 年 27.2%),大量“规划产能”处于设备调试或试生产阶段;代工模式普遍,代工产品首效偏低、一致性弱,无法转化为有效高端供给;
• 原料供给风险:椰壳高度集中于华南及东南亚产区,农林废弃物收储分散;树脂原料价格昂贵;煤基面临杂质/硫控制与环保约束;
• 成本竞争性与认证周期困境:即便降至 3.5 万元/吨,仍高于人造石墨负极(约 2 万–3 万元/吨);客户认证周期长达 6–12 个月,新建产能短期难以转化为订单。
• 加速技术突破与量产转化:重点攻关连续碳化装备与批次一致性控制,将中试 know-how 系统化、数字化移植到万吨级产线;
• 构建稳定原料基地:头部企业向上游锁定椰壳/竹基收储网络或煤炭资源(华阳、陕煤模式),以原料护城河对冲价格战;
• 借力政策窗口抢认证:2028 年底免税期截止前完成国标(CMA 检测)合规与头部电芯厂认证,锁定长协订单;
• 差异化定位:避免在低端储能红海正面价格战,向高首效、高压实、长循环的高端产品与细分场景(启停、低温特种)要溢价。
免费精读内容到此结束。第三至八章、完整图表与数据附录请咨询对应版本。
三至八章进一步展开原料、装备、应用、企业与产业前景。
3.1 生物质基硬碳 · 3.1.1 基本介绍 · 3.1.2 市场规模 · 3.1.3 企业布局 · 3.1.4 研发突破 · 3.1.5 发展展望 · 3.1.6 专题补充 · 3.2 树脂基硬碳 · 3.2.1 基本介绍 · 3.2.2 市场规模 · 3.2.3 企业布局 · 3.2.4 研发突破 · 3.2.5 发展展望 · 3.3 煤/沥青基硬碳 · 3.3.1 基本介绍 · 3.3.2 市场规模 · 3.3.3 企业布局 · 3.3.4 研发突破 · 3.3.5 发展展望
4.1 生物质前驱体(椰壳、竹材、秸秆) · 4.2 酚醛树脂原料 · 4.3 煤/沥青原料 · 4.4 碳化窑炉与核心装备 · 4.5 改性与提纯环节
5.1 新型储能 · 5.2 电动两轮车 · 5.3 乘用车 · 5.4 商用车启停电源
6.1 技术研发动态与产品迭代 · 6.2 关键工序与工艺难点 · 6.3 量产产品关键性能指标体系 · 6.4 技术未来发展方向
7.1 佰思格 · 7.2 贝特瑞 · 7.3 圣泉集团 · 7.4 杉杉股份 · 7.5 中科电气(中科星城) · 7.6 华阳股份 · 7.7 汉行科技 · 7.8 元力股份 · 7.9 国科炭美 · 7.10 其他重点企业布局全景
8.1 钠电硬碳负极未来发展展望 · 8.1.1 总体发展思路与阶段目标 · 8.1.2 关键技术攻关路径 · 8.1.3 产业化推进与生态构建路径 · 8.2 市场规模与价格预测 · 8.3 产业机会与风险观察 · 8.3.1 产业机会 · 8.3.2 产业风险 · 8.4 产业单位经济性测算(示例) · 8.5 产业经营行动与季度跟踪建议
先阅读,再决定是否需要完整报告。
先读懂行业基础,再决定是否需要完整报告。
面向个人从业者的完整研究阅读。
面向团队研究与企业内部引用。
目前通过咨询确认购买与交付,不在线收款。优惠起止日期、企业授权、发票和交付清单以正式确认为准。
咨询报告版本、企业采购,或告诉我们你关注的研究主题。
本页为公开精读内容,不构成投资、法律或采购决策建议。报告中的历史数据、预测情景和企业披露并非同一口径;后续变化以正式公告及更新版本为准。
内容仅供个人阅读。引用、转载、团队共享和商业使用请先联系取得授权;未经授权请勿批量采集、复制分发或用于商业用途。
返回顶部 ↑